

En savoir plus sur le livre
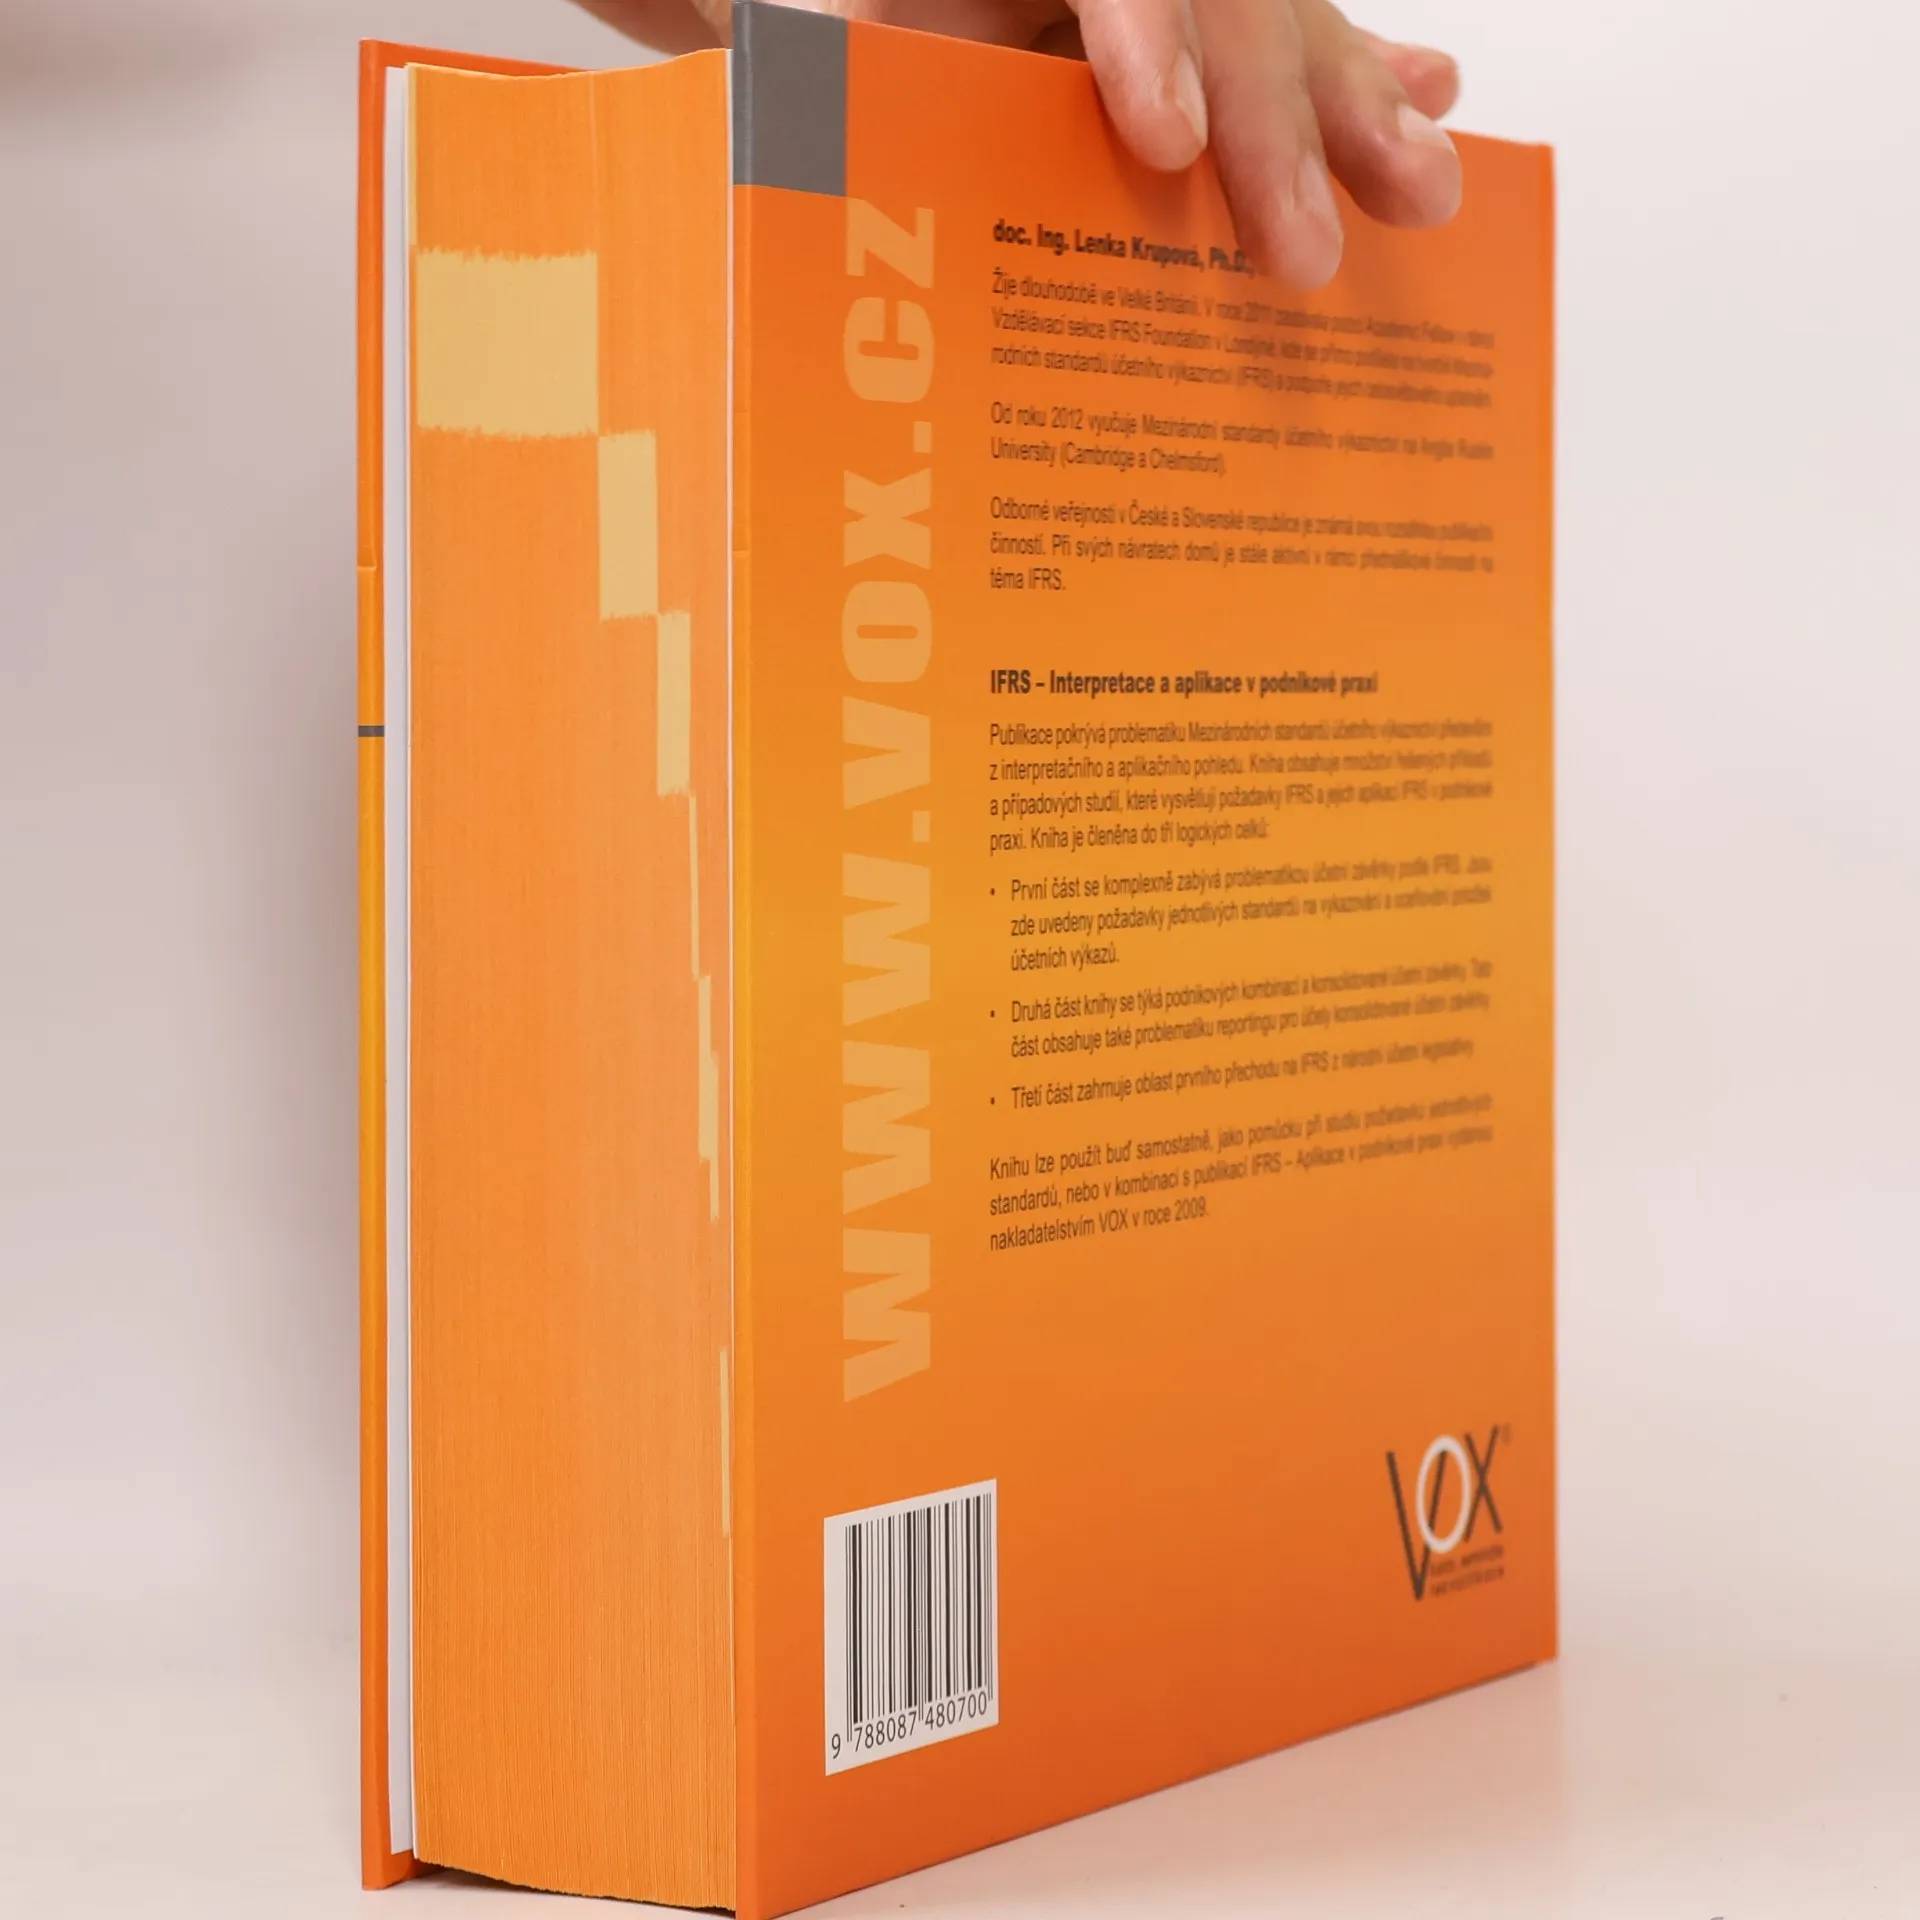
3. vydání Publikace pokrývá problematiku Mezinárodních standardů účetního výkaznictví především z interpretačního a aplikačního pohledu. Kniha obsahuje množství řešených příkladů a případových studií, které vysvětlují požadavky IFRS a jejich aplikaci IFRS v podnikové praxi. Je členěna do tří logických celků: První část se komplexně zabývá problematikou účetní závěrky podle IFRS. Jsou zde uvedeny požadavky jednotlivých standardů na vykazování a oceňování položek účetních výkazů. Druhá část knihy se týká podnikových kombinací a konsolidované účetní závěrky. Tato část obsahuje také problematiku reportingu pro účely konsolidované účetní závěrky. Třetí část zahrnuje oblast prvního přechodu na IFRS z národní účetní legislativy.
Nous avons un total de du titreIFRS. Mezinárodní standardy účetního výkaznictví. Interpretace a aplikace v podnikové praxi (2019 ).
Achat du livre
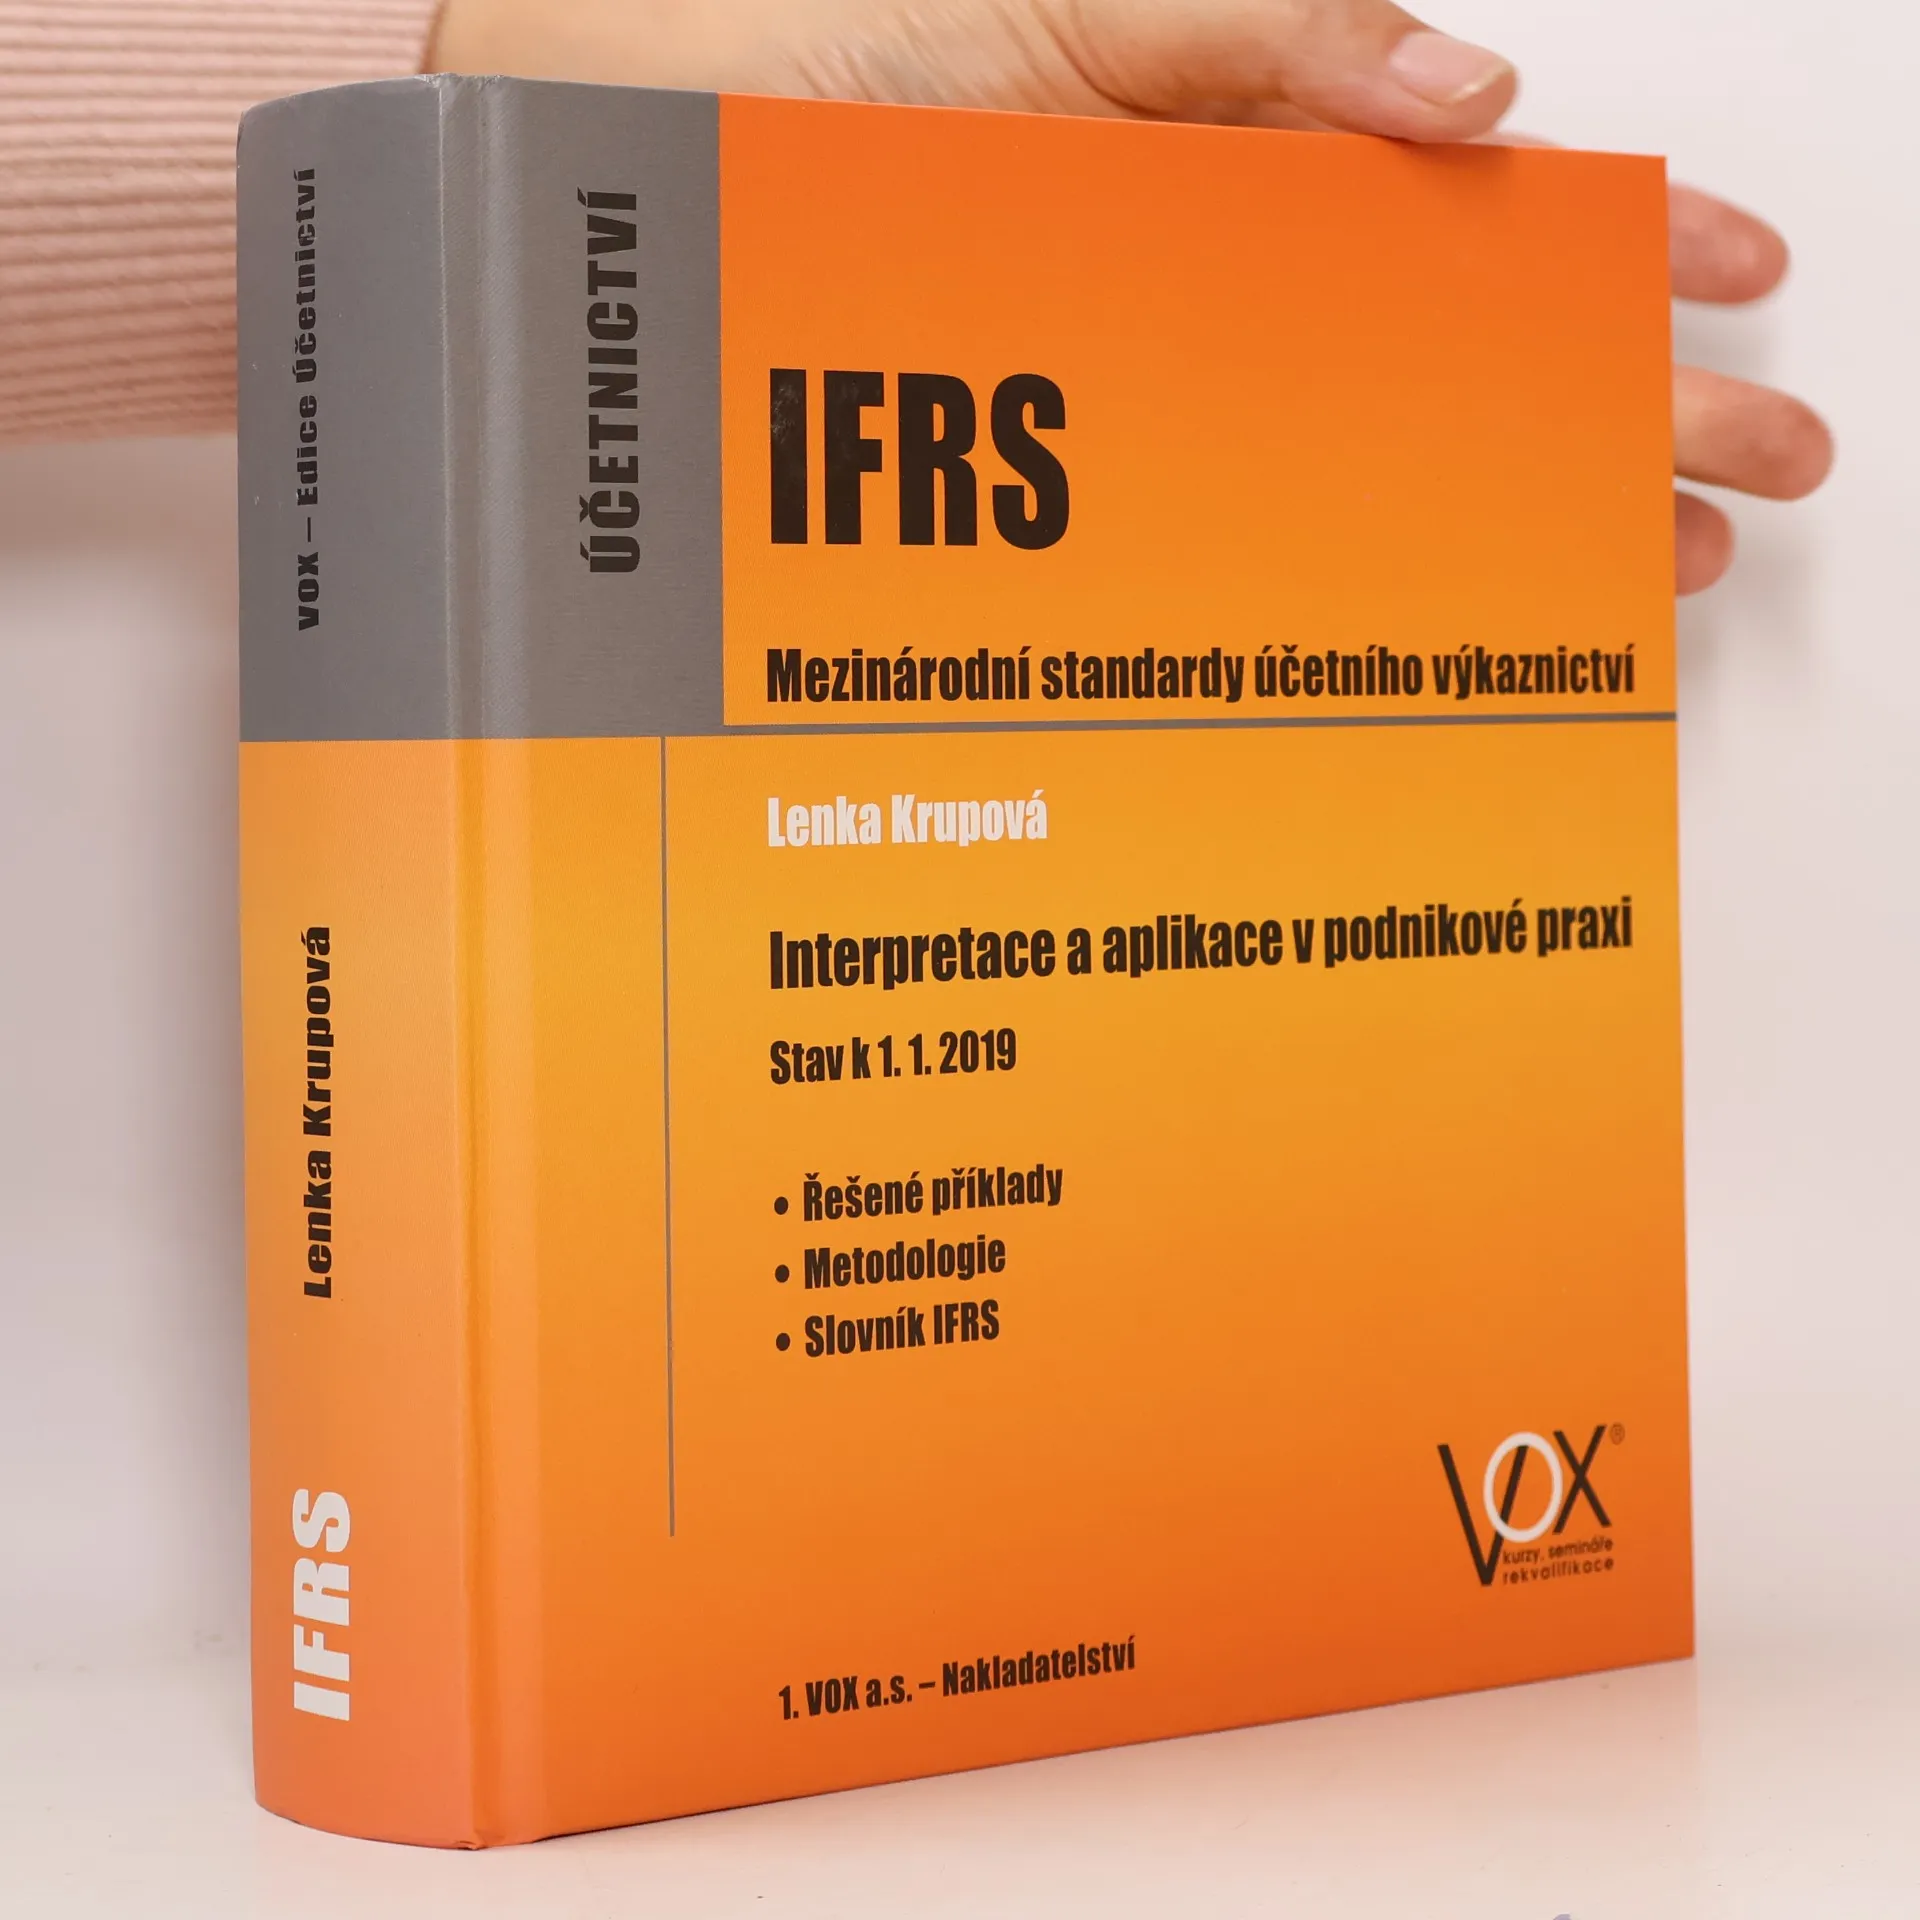
IFRS. Mezinárodní standardy účetního výkaznictví. Interpretace a aplikace v podnikové praxi, Lenka Krupová
- Langue

- Année de publication
- 2019
- Reliure
- (rigide),
- État du livre
- Bon
- Prix
- 63,99 €
Modes de paiement
Personne n'a encore évalué .
- Titre
- IFRS. Mezinárodní standardy účetního výkaznictví. Interpretace a aplikace v podnikové praxi
- Langue
- Tchèque
- Auteurs
- Lenka Krupová
- Éditeur
- VOX
- Publié
- 2019
- Format
- rigide
- Pages
- 744
- ISBN10
- 8087480708
- ISBN13
- 9788087480700
- Séries
- Recueil
- Účetnictví
- Mots clés
- Commerce, Thématique juridique
- Description
- 3. vydání Publikace pokrývá problematiku Mezinárodních standardů účetního výkaznictví především z interpretačního a aplikačního pohledu. Kniha obsahuje množství řešených příkladů a případových studií, které vysvětlují požadavky IFRS a jejich aplikaci IFRS v podnikové praxi. Je členěna do tří logických celků: První část se komplexně zabývá problematikou účetní závěrky podle IFRS. Jsou zde uvedeny požadavky jednotlivých standardů na vykazování a oceňování položek účetních výkazů. Druhá část knihy se týká podnikových kombinací a konsolidované účetní závěrky. Tato část obsahuje také problematiku reportingu pro účely konsolidované účetní závěrky. Třetí část zahrnuje oblast prvního přechodu na IFRS z národní účetní legislativy.