
En savoir plus sur le livre
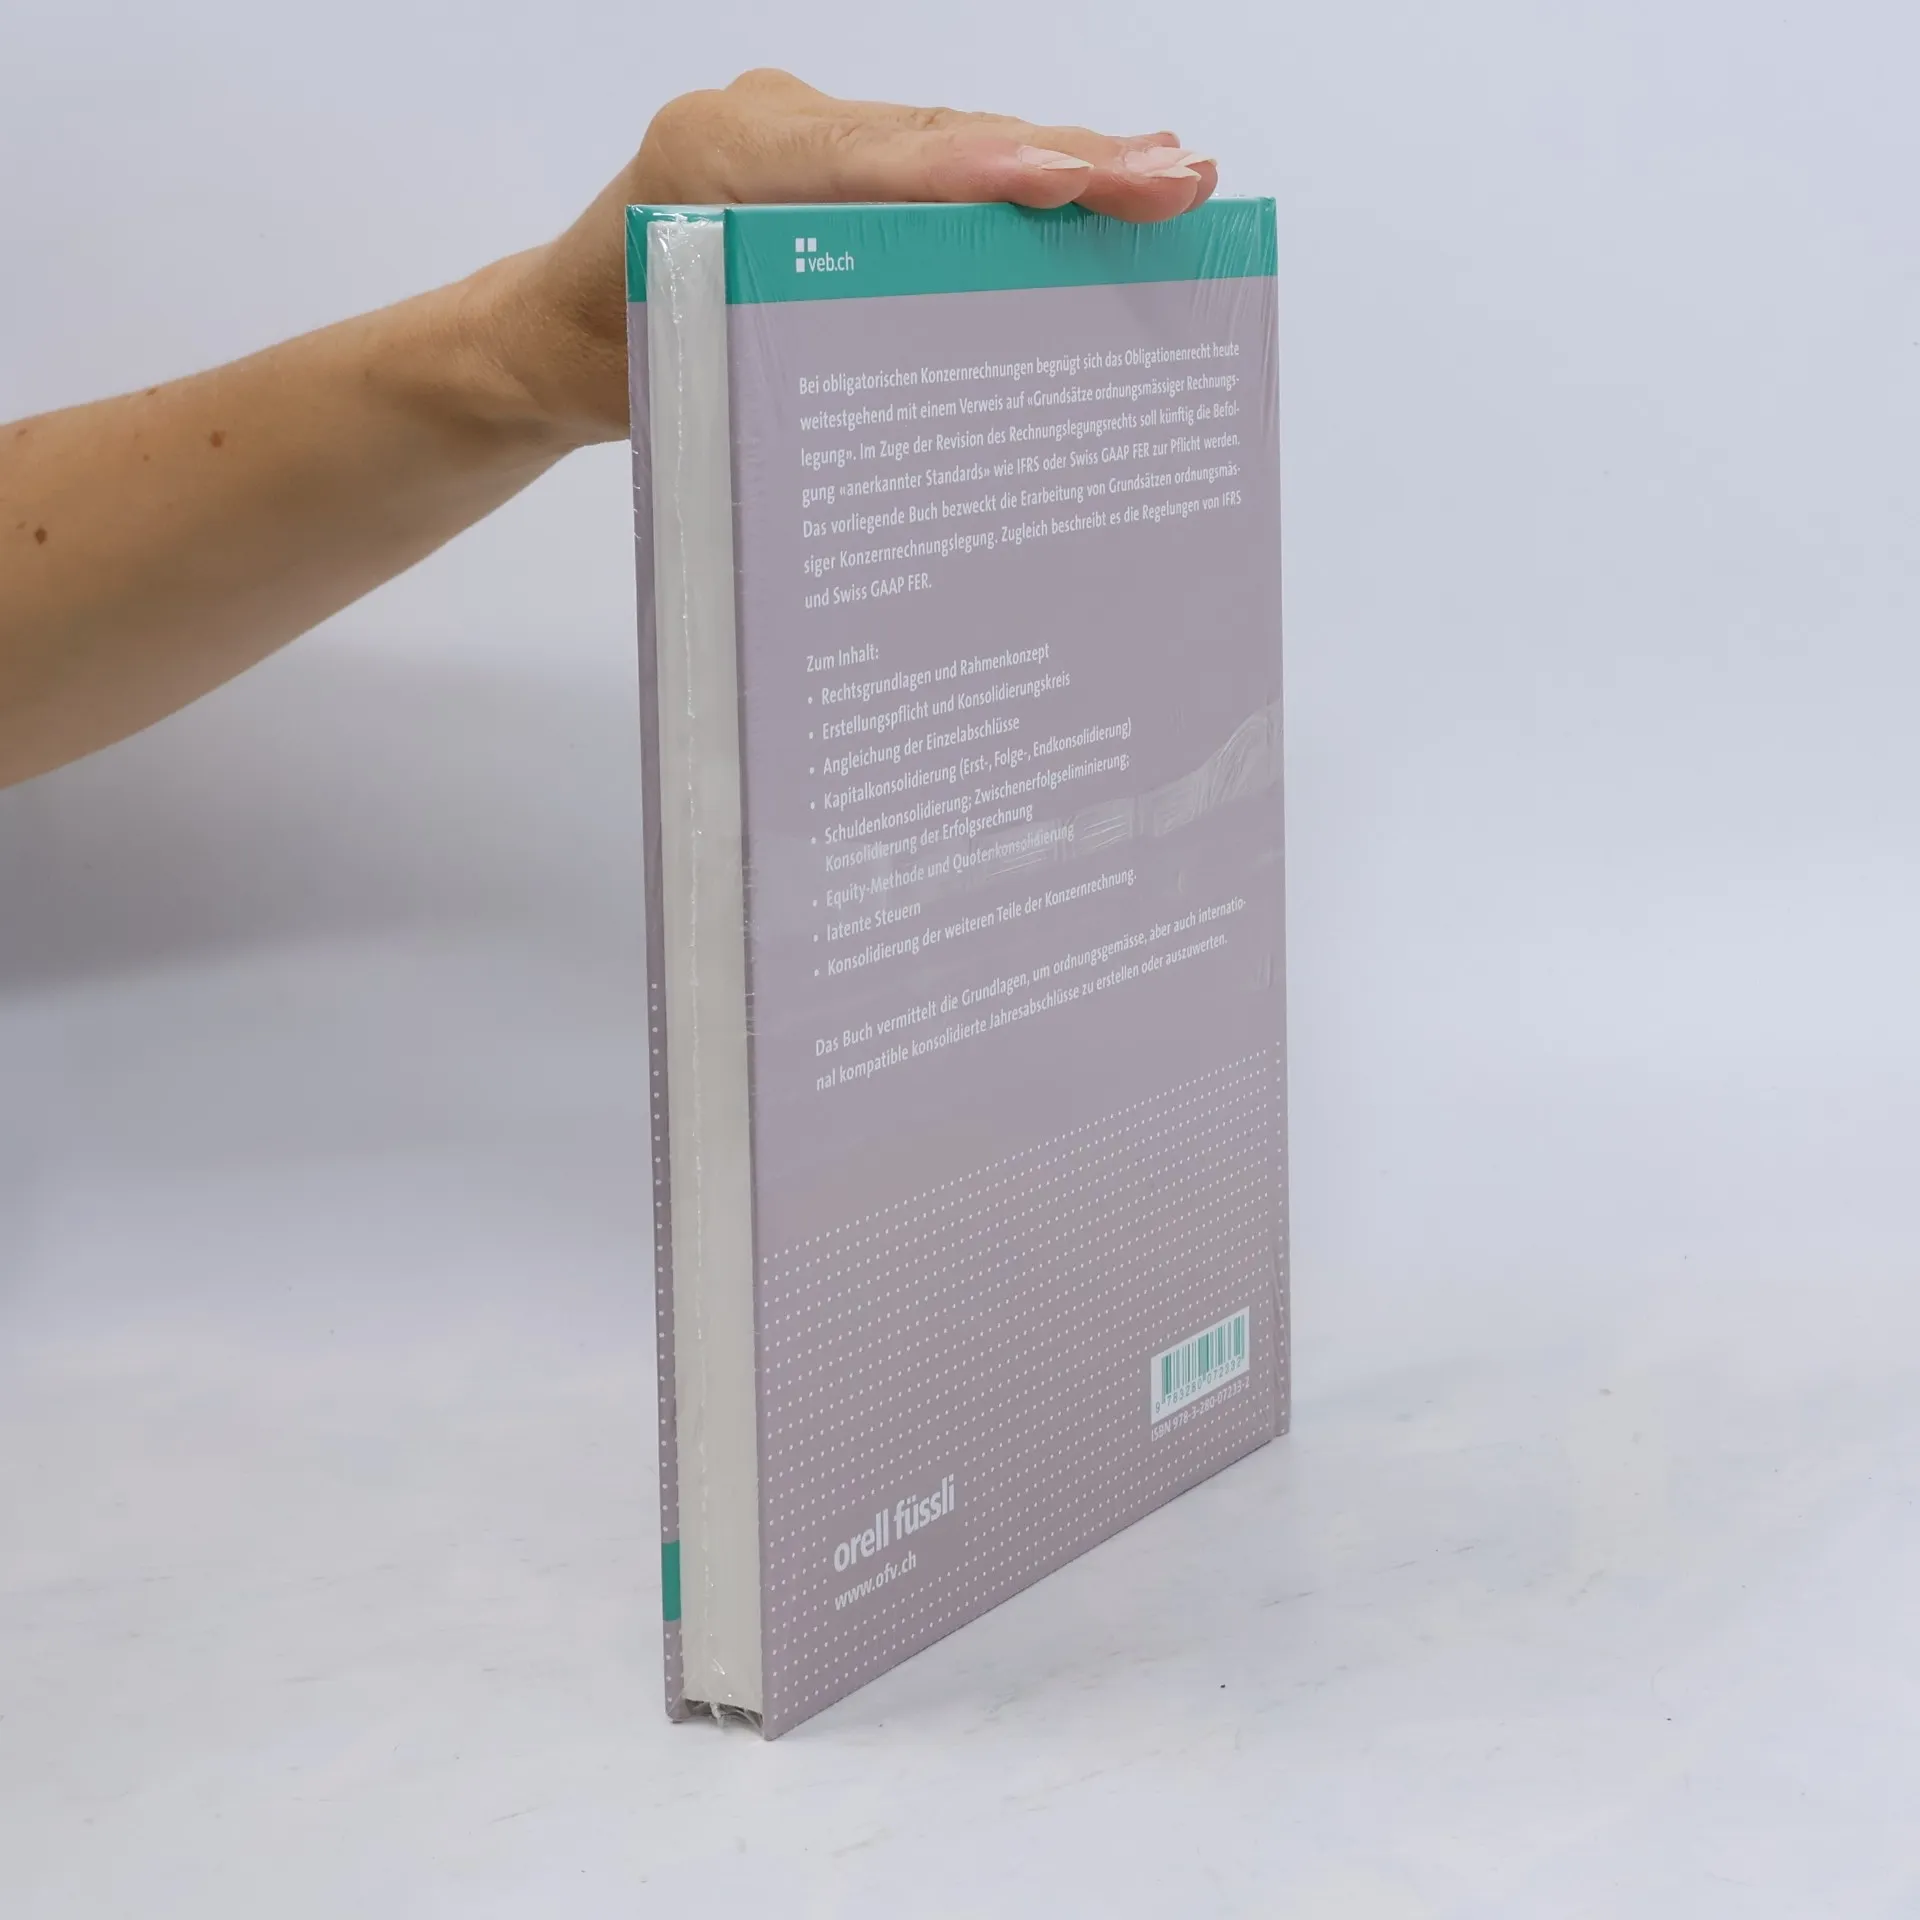
Das OR begnügt sich heute bei obligatorischen Konzernrechnungen mit dem Verweis auf „Grundsätze ordnungsmässiger Rechnungslegung“. Die bevorstehende OR-Revision dagegen soll „anerkannte Standards“ zur Pflicht machen (IFRS; Swiss GAAP FER). Dieses Buch erläutert die Grundsätze ordnungsmässiger Konzernrechnungslegung. Zugleich erfasst es die Regelungen von IFRS und Swiss GAAP FER, denn diese verkörpern die „best practice“. Der Leitfaden mit zahlreichen Beispielen beinhaltet: • Rechtsgrundlagen und Rahmenkonzept • Erstellungspflicht und Konsolidierungskreis • Angleichung der Einzelabschlüsse • Kapitalkonsolidierung (Erst-, Folge-, Endkonsolidierung) • Schuldenkonsolidierung; Zwischenerfolgseliminierung; Konsolidierung der Erfolgsrechnung • Equity-Methode und Quotenkonsolidierung • latente Steuern • Konsolidierung der weiteren Teile der Konzernrechnung
Nous avons un total de du titreDie Konzernrechnung (2009 ).
Achat du livre
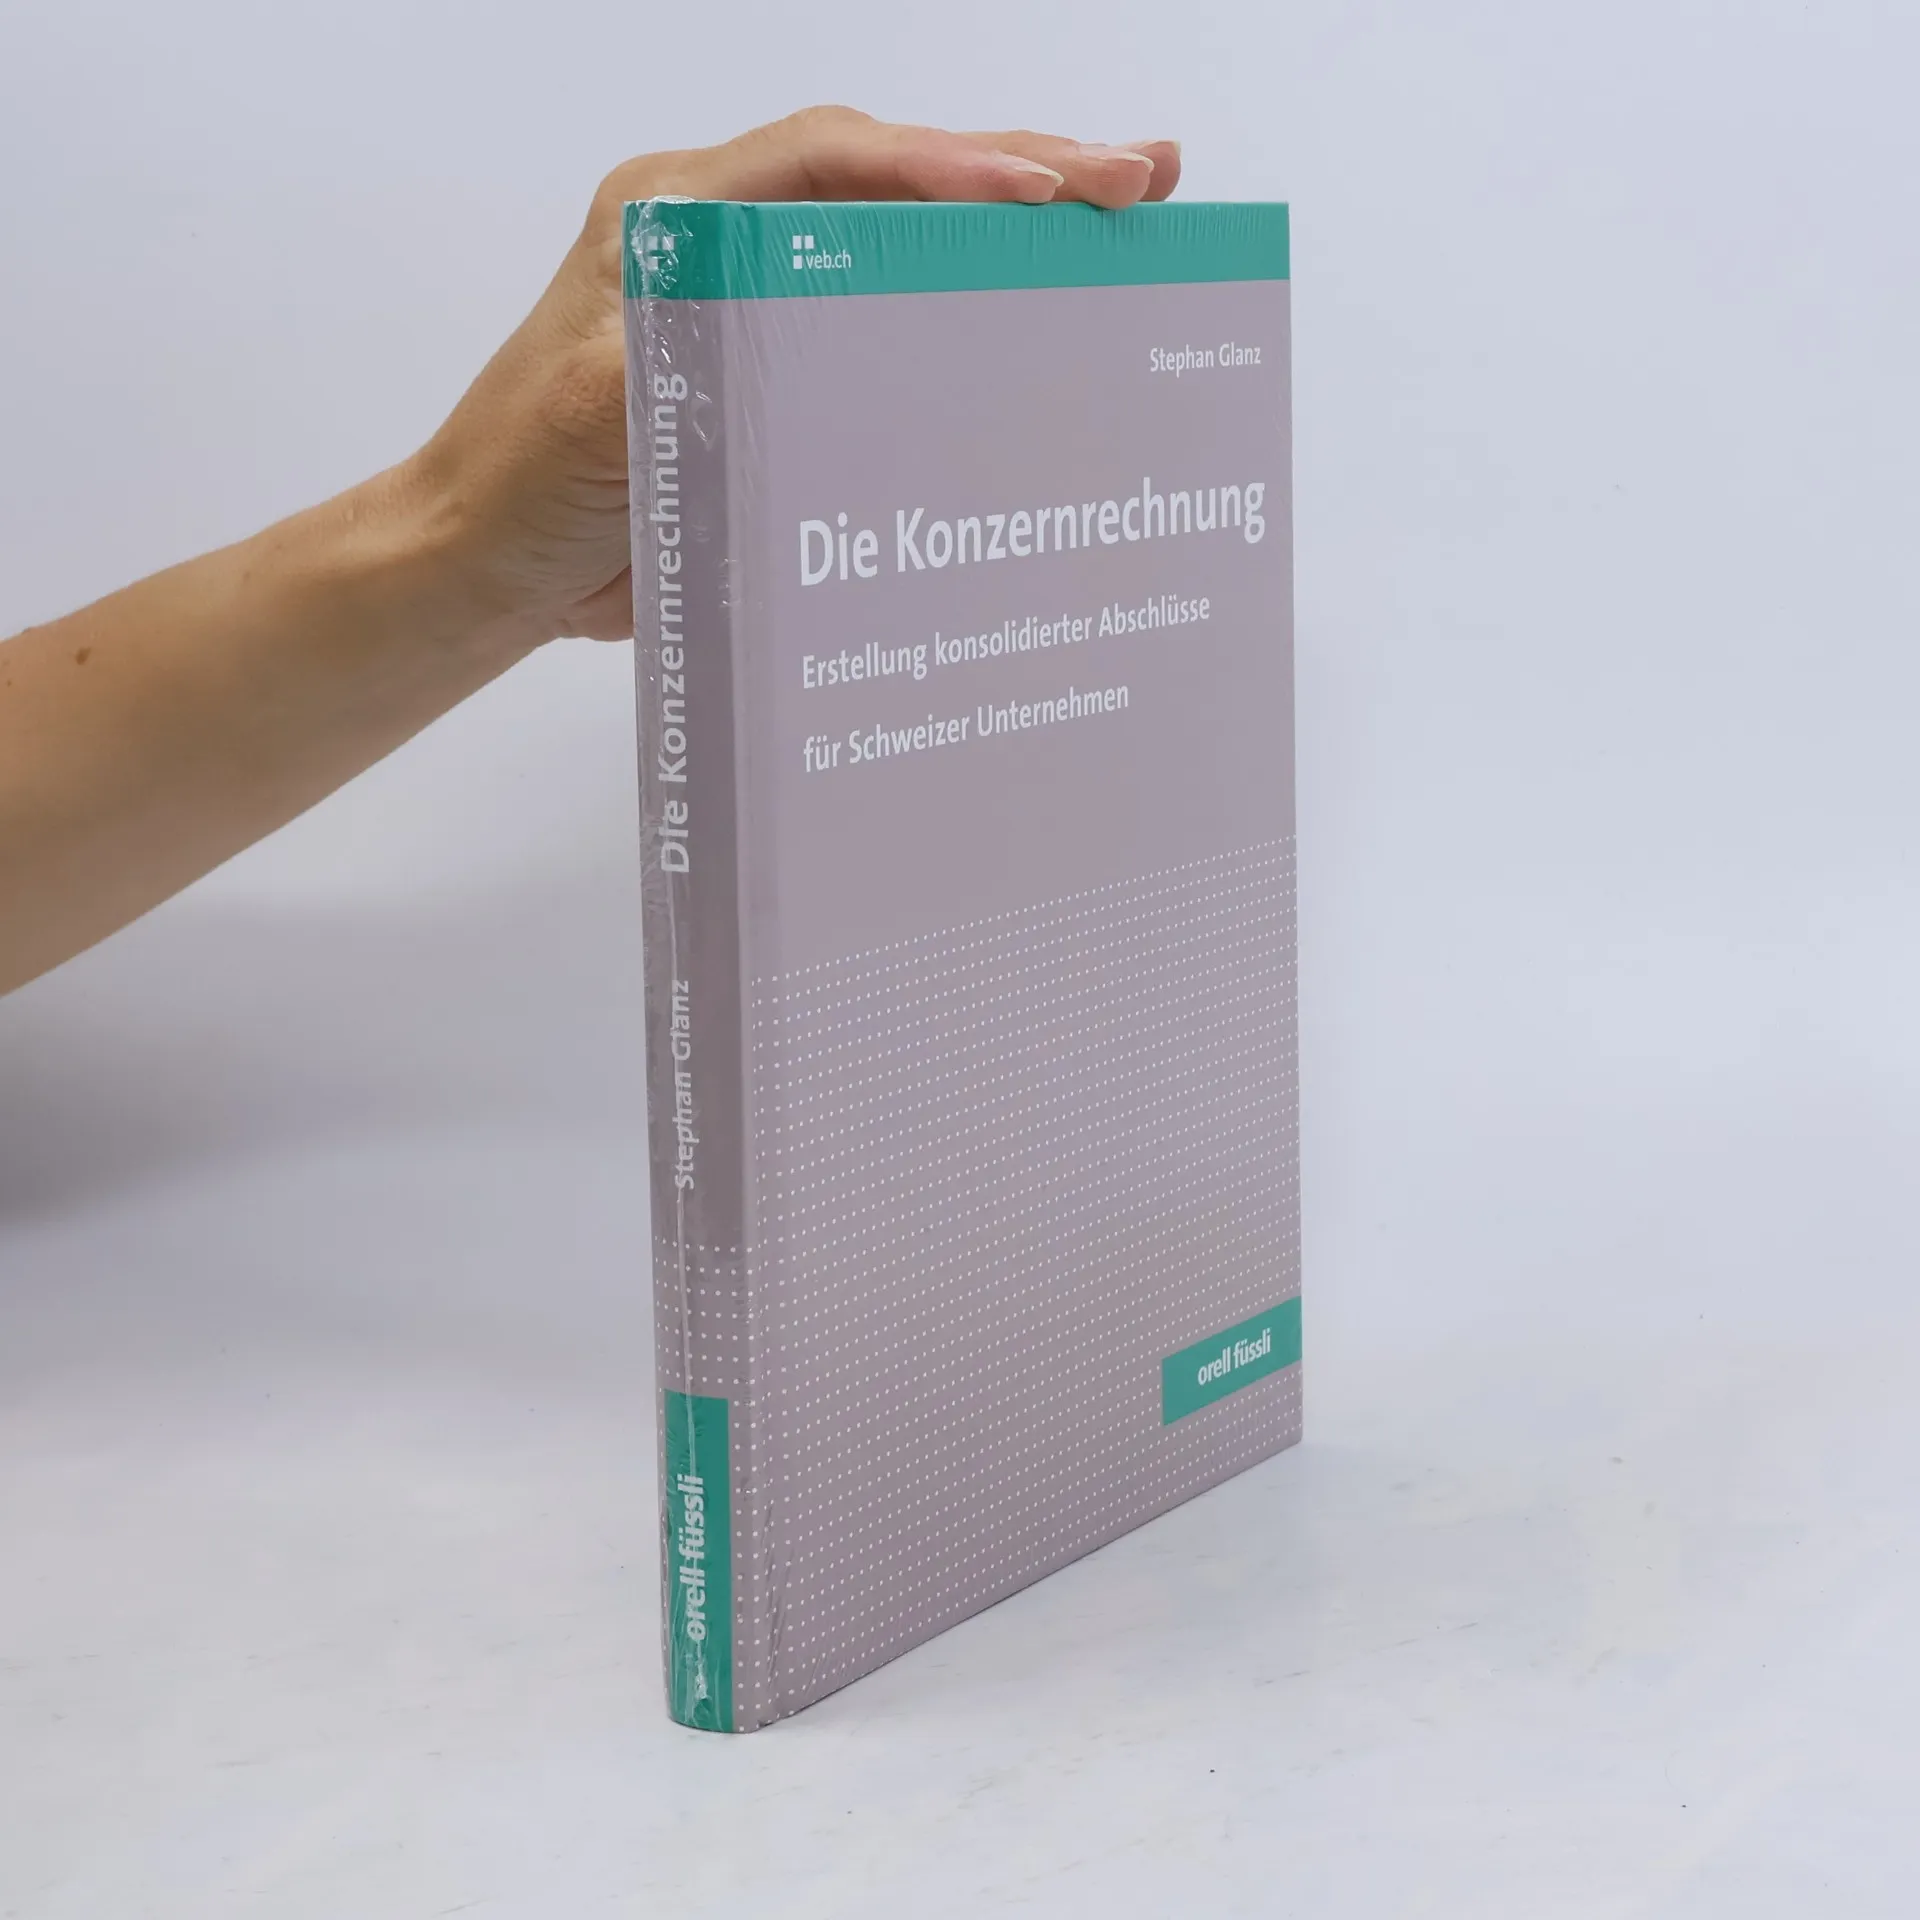
Die Konzernrechnung, Stephan Glanz
- Langue

- Année de publication
- 2009
- Reliure
- (rigide),
- État du livre
- Très bon
- Prix
- 4,49 €
Modes de paiement
Personne n'a encore évalué .
- Titre
- Die Konzernrechnung
- Sous-titre
- Erstellung konsolidierter Abschlüsse für Schweizer Unternehmen
- Langue
- Allemand
- Auteurs
- Stephan Glanz
- Éditeur
- Orell Füssli
- Publié
- 2009
- Format
- rigide
- Pages
- 197
- ISBN10
- 3280072336
- ISBN13
- 9783280072332
- Séries
- Mots clés
- Thématique juridique, Suisse
- Description
- Das OR begnügt sich heute bei obligatorischen Konzernrechnungen mit dem Verweis auf „Grundsätze ordnungsmässiger Rechnungslegung“. Die bevorstehende OR-Revision dagegen soll „anerkannte Standards“ zur Pflicht machen (IFRS; Swiss GAAP FER). Dieses Buch erläutert die Grundsätze ordnungsmässiger Konzernrechnungslegung. Zugleich erfasst es die Regelungen von IFRS und Swiss GAAP FER, denn diese verkörpern die „best practice“. Der Leitfaden mit zahlreichen Beispielen beinhaltet: • Rechtsgrundlagen und Rahmenkonzept • Erstellungspflicht und Konsolidierungskreis • Angleichung der Einzelabschlüsse • Kapitalkonsolidierung (Erst-, Folge-, Endkonsolidierung) • Schuldenkonsolidierung; Zwischenerfolgseliminierung; Konsolidierung der Erfolgsrechnung • Equity-Methode und Quotenkonsolidierung • latente Steuern • Konsolidierung der weiteren Teile der Konzernrechnung