

Grenzüberschreitende Beteiligungserträge
Auteurs
En savoir plus sur le livre
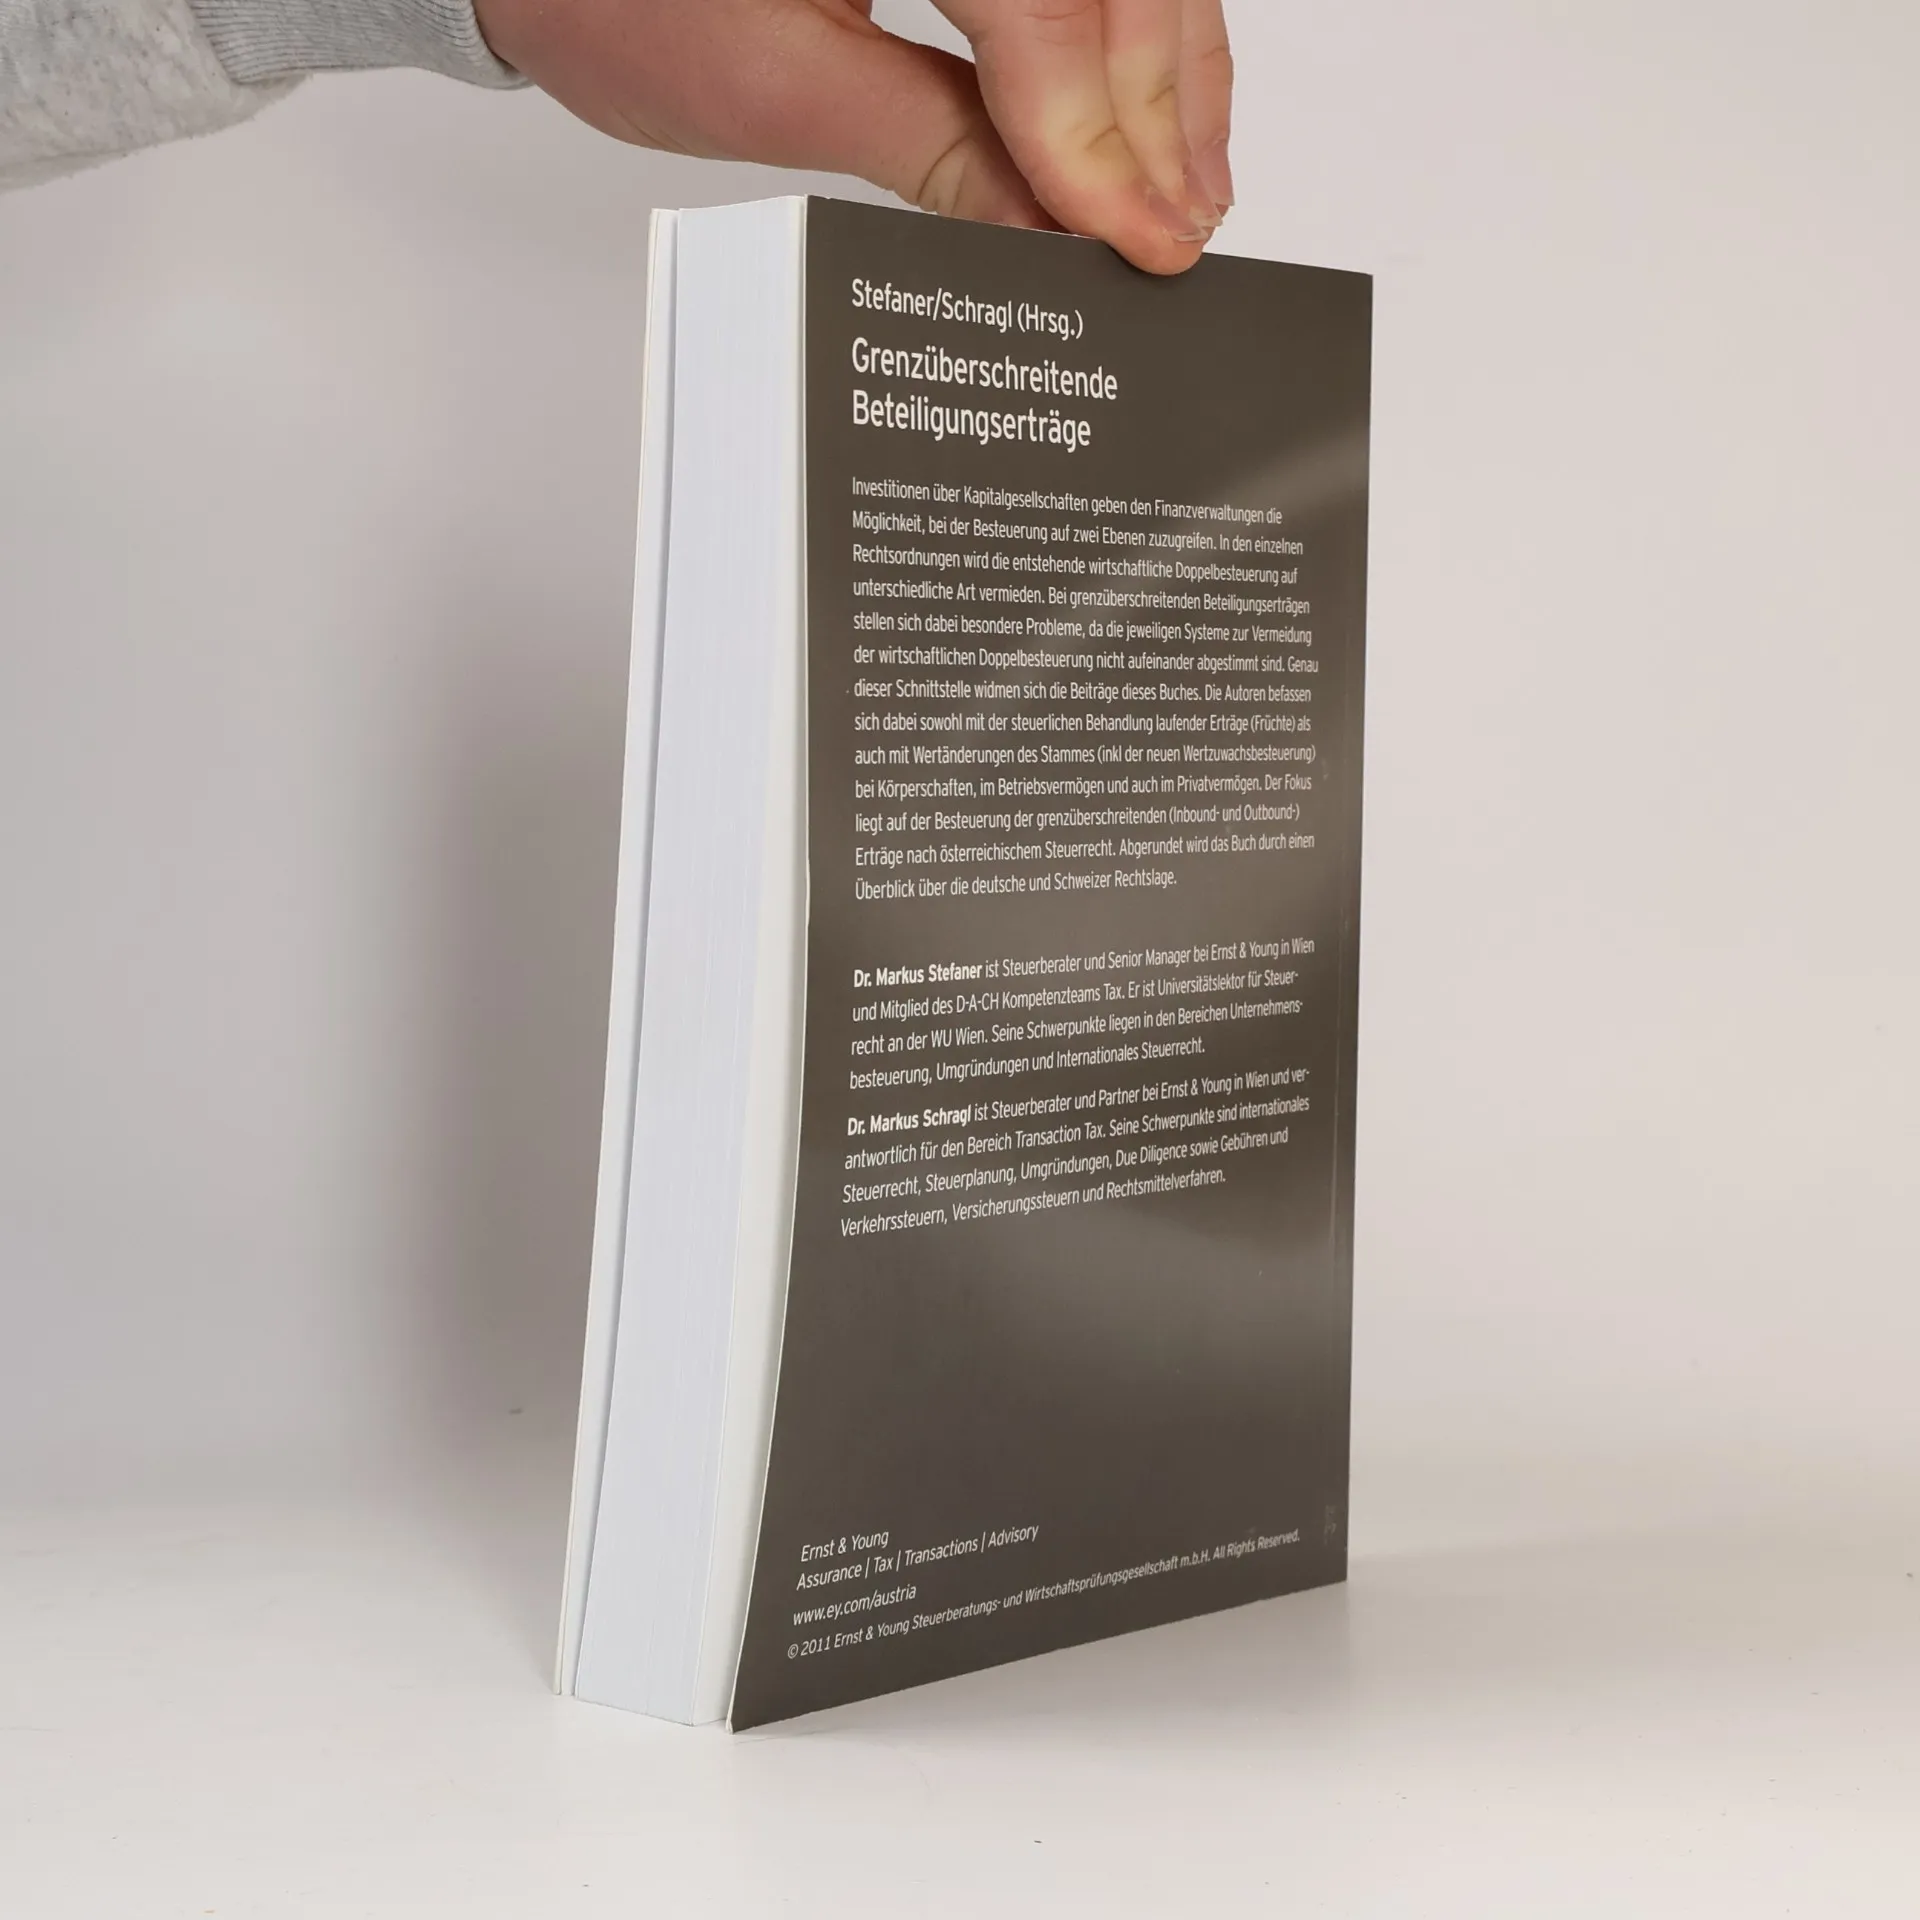
Investitionen über Kapitalgesellschaften geben den Finanzverwaltungen die Möglichkeit, bei der Besteuerung auf zwei Ebenen zuzugreifen. In den einzelnen Rechtsordnungen wird die entstehende wirtschaftliche Doppelbesteuerung auf unterschiedliche Art vermieden. Bei grenzüberschreitenden Beteiligungserträgen stellen sich dabei besondere Probleme, da die jeweiligen Systeme zur Vermeidung der wirtschaftlichen Doppelbesteuerung nicht aufeinander abgestimmt sind. Genau dieser Schnittstelle widmen sich die Beiträge dieses Buches. Die Autoren befassen sich dabei sowohl mit der steuerlichen Behandlung laufender Erträge (Früchte) als auch mit Wertänderungen des Stammes (inkl. der neuen Wertzuwachsbesteuerung) bei Körperschaften, im Betriebsvermögen und auch im Privatvermögen. Der Fokus liegt auf der Besteuerung der grenzüberschreitenden (Inbound- und Outbound-) Erträge nach österreichischem Steuerrecht. Abgerundet wird das Buch durch einen Überblick über die deutsche und Schweizer Rechtslage.
Achat du livre
Grenzüberschreitende Beteiligungserträge, Markus C. Stefaner, Schragl
- Langue

- Année de publication
- 2011
- Reliure
- (souple),
- État du livre
- Très bon
- Prix
- 49,39 €
Modes de paiement
Personne n'a encore évalué .
- Titre
- Grenzüberschreitende Beteiligungserträge
- Langue
- Allemand
- Auteurs
- Markus C. Stefaner, Schragl
- Éditeur
- Linde
- Publié
- 2011
- Format
- souple
- Pages
- 343
- ISBN10
- 3707317676
- ISBN13
- 9783707317671
- Séries
- Mots clés
- Thématique juridique, Allemagne, Autriche, Suisse, Impôts
- Description
- Investitionen über Kapitalgesellschaften geben den Finanzverwaltungen die Möglichkeit, bei der Besteuerung auf zwei Ebenen zuzugreifen. In den einzelnen Rechtsordnungen wird die entstehende wirtschaftliche Doppelbesteuerung auf unterschiedliche Art vermieden. Bei grenzüberschreitenden Beteiligungserträgen stellen sich dabei besondere Probleme, da die jeweiligen Systeme zur Vermeidung der wirtschaftlichen Doppelbesteuerung nicht aufeinander abgestimmt sind. Genau dieser Schnittstelle widmen sich die Beiträge dieses Buches. Die Autoren befassen sich dabei sowohl mit der steuerlichen Behandlung laufender Erträge (Früchte) als auch mit Wertänderungen des Stammes (inkl. der neuen Wertzuwachsbesteuerung) bei Körperschaften, im Betriebsvermögen und auch im Privatvermögen. Der Fokus liegt auf der Besteuerung der grenzüberschreitenden (Inbound- und Outbound-) Erträge nach österreichischem Steuerrecht. Abgerundet wird das Buch durch einen Überblick über die deutsche und Schweizer Rechtslage.