

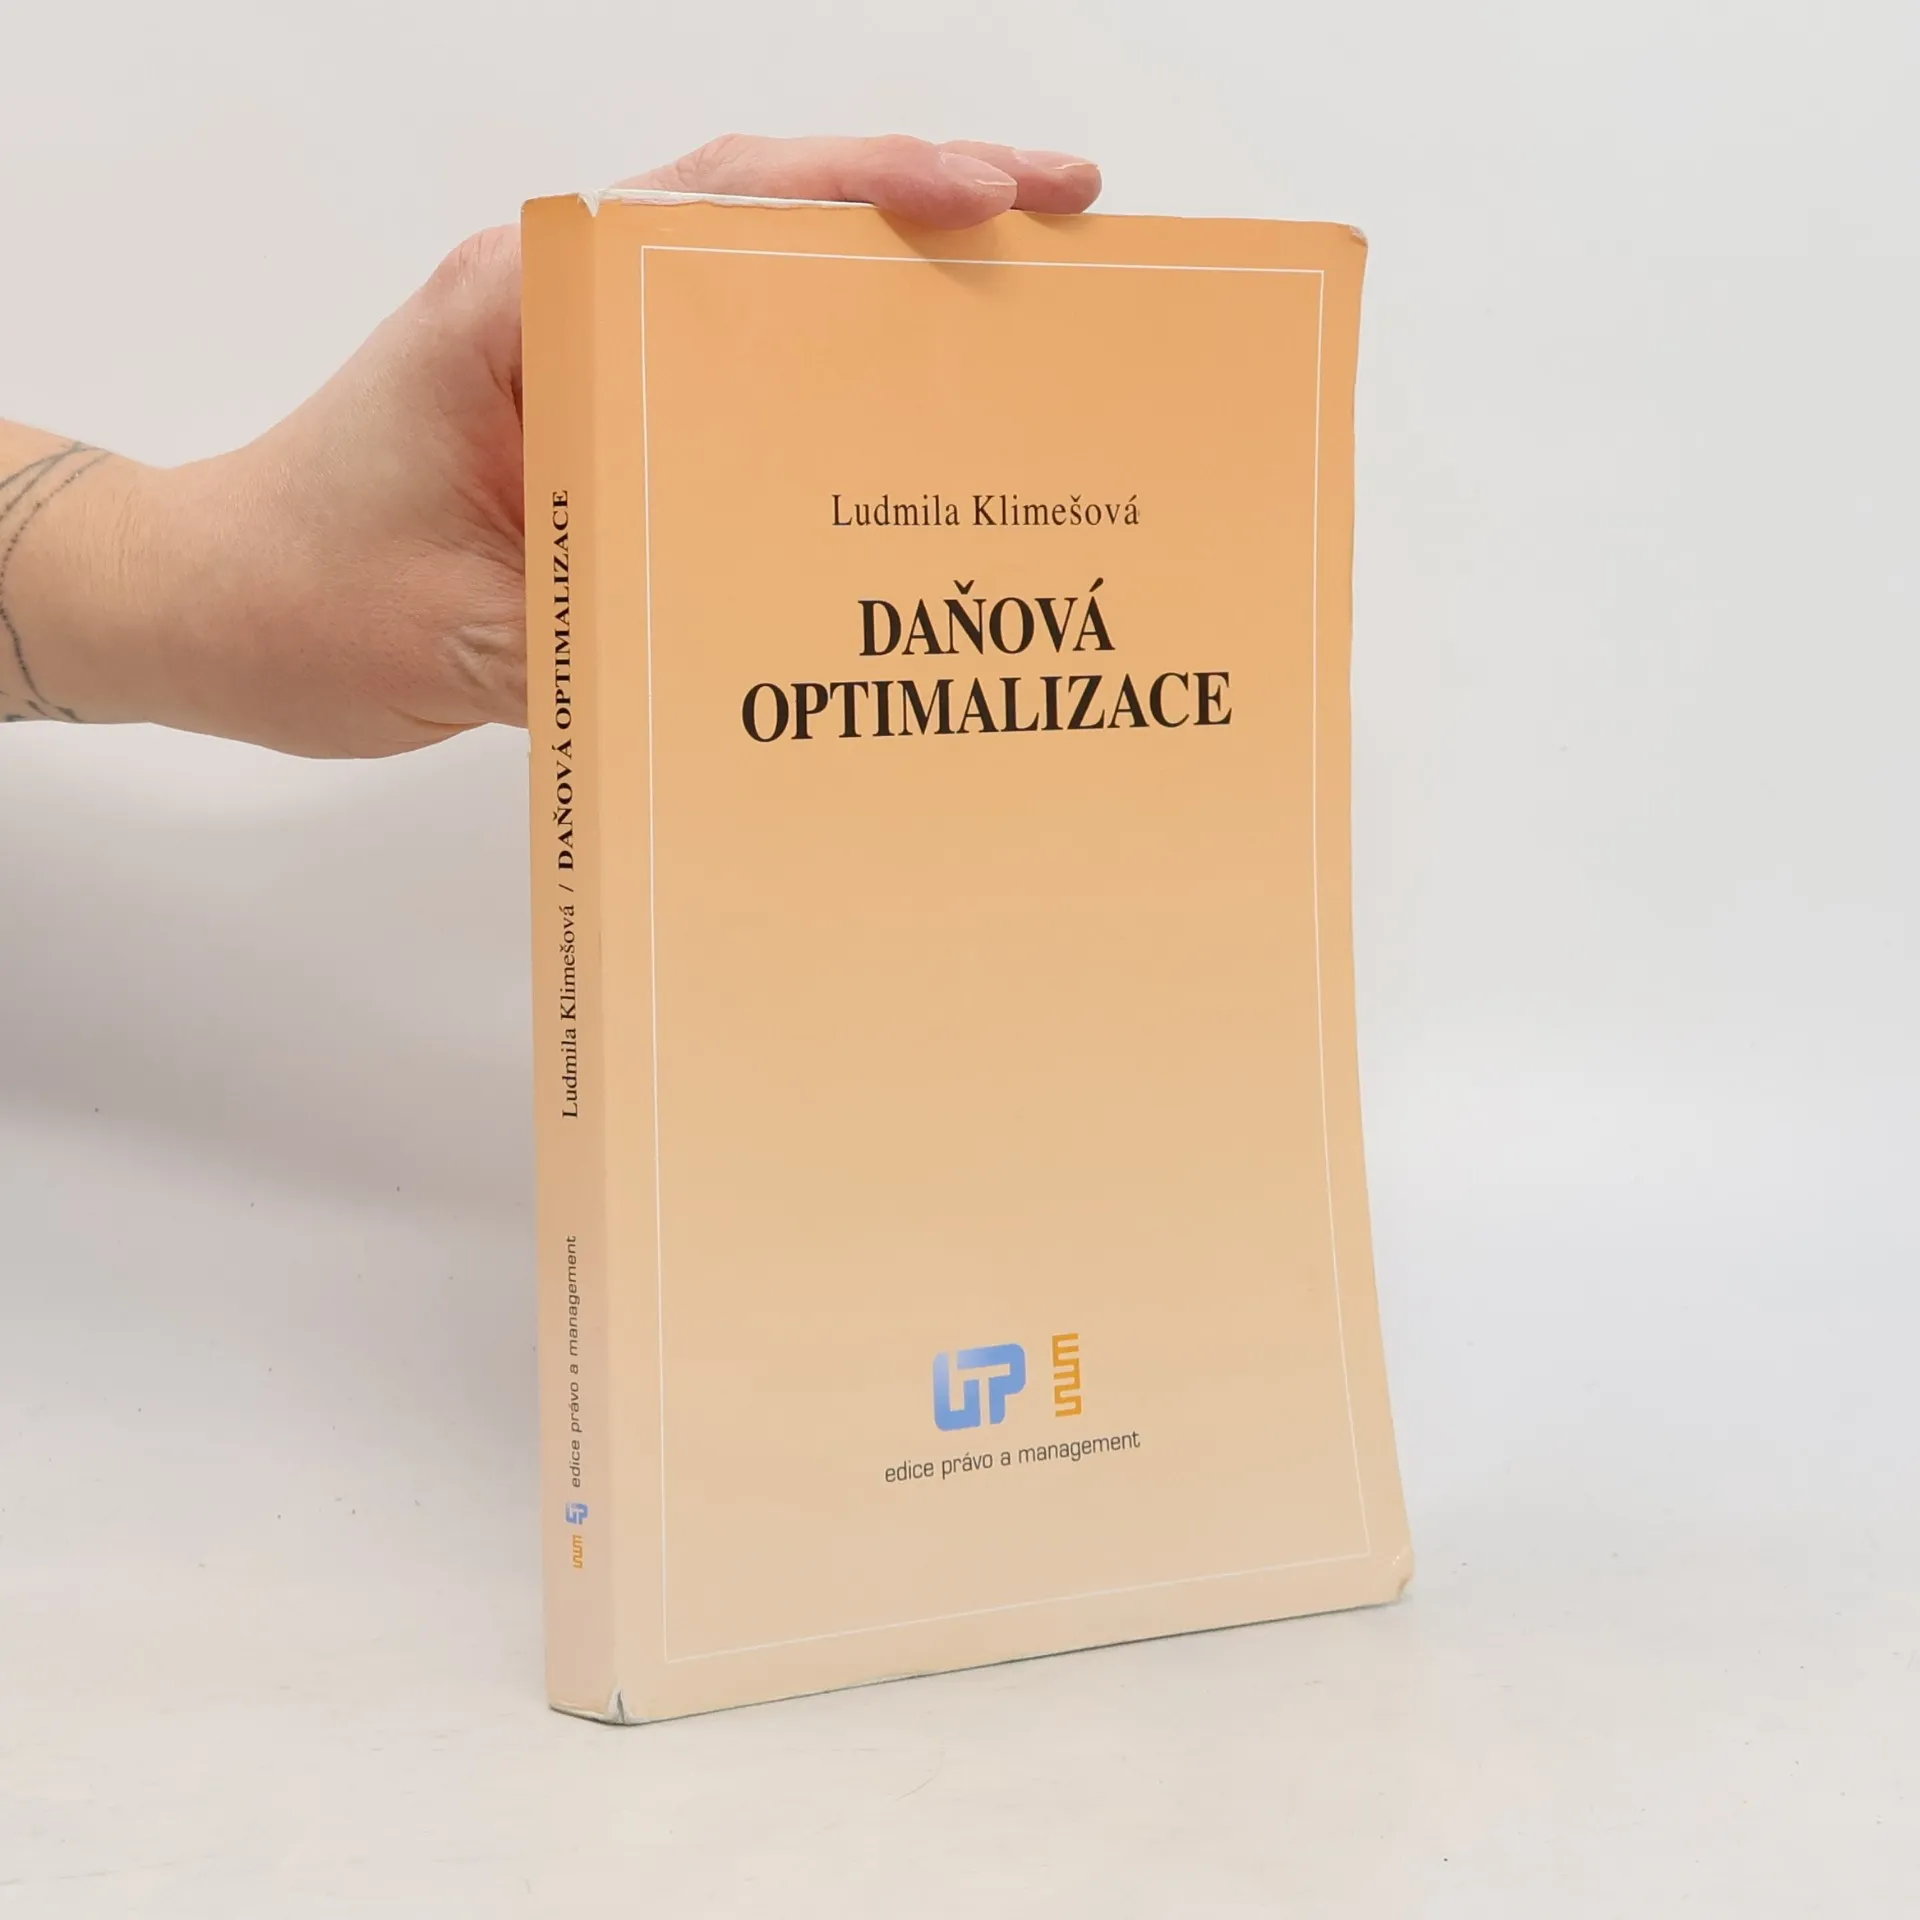
Daňová optimalizace
Auteurs
Paramètres
- 248pages
- 9 heures de lecture
En savoir plus sur le livre
V předkládané publikaci zkušené lektorky Ludmily Klimešové o daňové optimalizaci pro fyzické i právnické osoby (korporace včetně obchodních společností) naleznete jak přehled o všech obvyklých možnostech, jaké mají běžní plátci daní, bez ohledu na to, zda se jedná o živnostníky nebo zaměstnance, ale i přehled, jak všech zásadních výhod snižová - ní daňového základu využít v případě, že se jedná výlučně o podnikatele. Publikace dopodrobna analyzuje nejen legální možnosti daňové optimalizace v tuzemském kontextu, tedy v právním řádu České republiky, které detailně rozebírá, ale věnuje široký prostor i aspektu daňové optimalizace v mezinárodních souvislostech, otázkám tuzemského a mezinárodního dvojího zdanění a jeho limitám, stanovení základů daně ze zahraničních příjmů a stálé pobočky v zahraničí, jakož i v praxi i teorii někdy zbytečně tabuizovaným otázkám mezinárodního daňového plánování, včetně offshore a onshore společností, anonymity plátce daně a dalším velice atraktivním tématům, které s sebou sám předmět daňového plánování a daňové optimalizace nese.
Édition

Nous avons un total de du titreDaňová optimalizace (2014 ).
Achat du livre
Daňová optimalizace, Ludmila Klimešová
- Langue

- Année de publication
- 2014
- Reliure
- (souple),
- État du livre
- Bon
- Prix
- 4,49 €
Modes de paiement
Personne n'a encore évalué .
- Titre
- Daňová optimalizace
- Langue
- Tchèque
- Auteurs
- Ludmila Klimešová
- Éditeur
- Ústav práva a právní vědy
- Publié
- 2014
- Format
- souple
- Pages
- 248
- ISBN10
- 8087974069
- ISBN13
- 9788087974063
- Séries
- Recueil
- Právo a management
- Mots clés
- Commerce, Comptabilité, Impôts, TVA - Taxe sur la Valeur Ajoutée
- Description
- V předkládané publikaci zkušené lektorky Ludmily Klimešové o daňové optimalizaci pro fyzické i právnické osoby (korporace včetně obchodních společností) naleznete jak přehled o všech obvyklých možnostech, jaké mají běžní plátci daní, bez ohledu na to, zda se jedná o živnostníky nebo zaměstnance, ale i přehled, jak všech zásadních výhod snižová - ní daňového základu využít v případě, že se jedná výlučně o podnikatele. Publikace dopodrobna analyzuje nejen legální možnosti daňové optimalizace v tuzemském kontextu, tedy v právním řádu České republiky, které detailně rozebírá, ale věnuje široký prostor i aspektu daňové optimalizace v mezinárodních souvislostech, otázkám tuzemského a mezinárodního dvojího zdanění a jeho limitám, stanovení základů daně ze zahraničních příjmů a stálé pobočky v zahraničí, jakož i v praxi i teorii někdy zbytečně tabuizovaným otázkám mezinárodního daňového plánování, včetně offshore a onshore společností, anonymity plátce daně a dalším velice atraktivním tématům, které s sebou sám předmět daňového plánování a daňové optimalizace nese.