
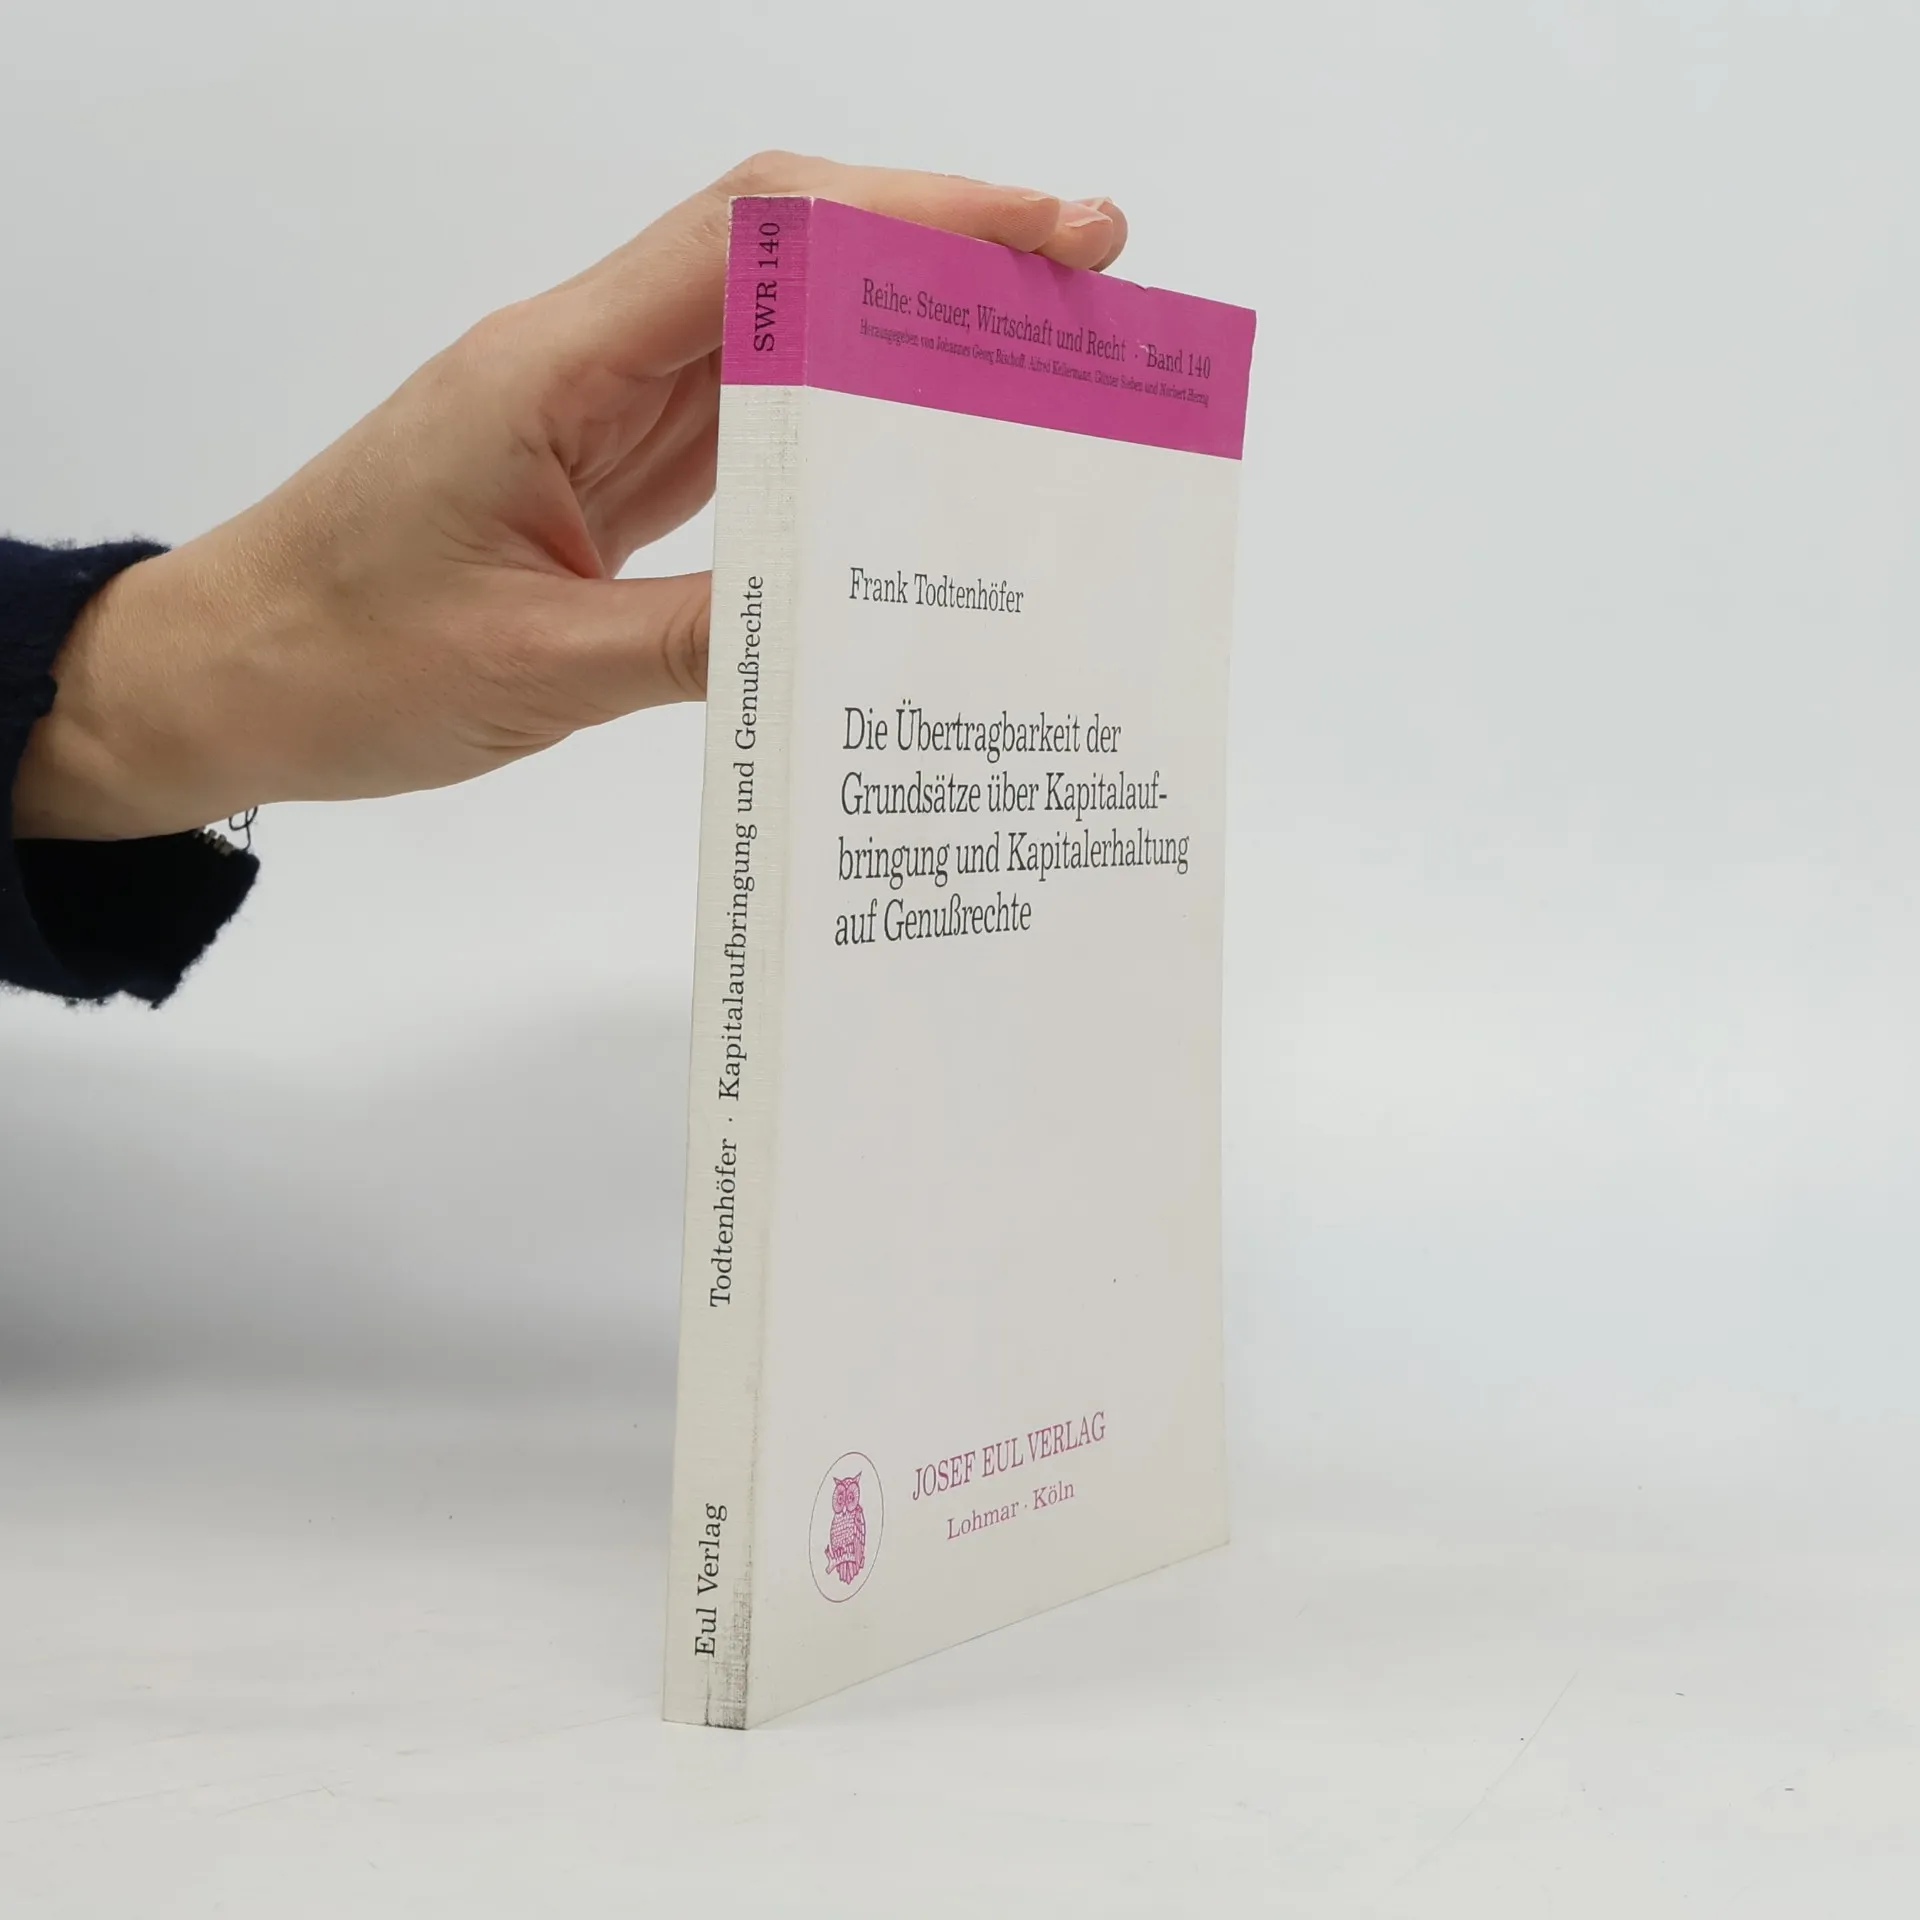
Steuer, Wirtschaft und Recht - 140: Die Übertragbarkeit der Grundsätze über Kapitalaufbringung und Kapitalerhaltung auf Genussrechte
Paramètres
- 217pages
- 8 heures de lecture
En savoir plus sur le livre
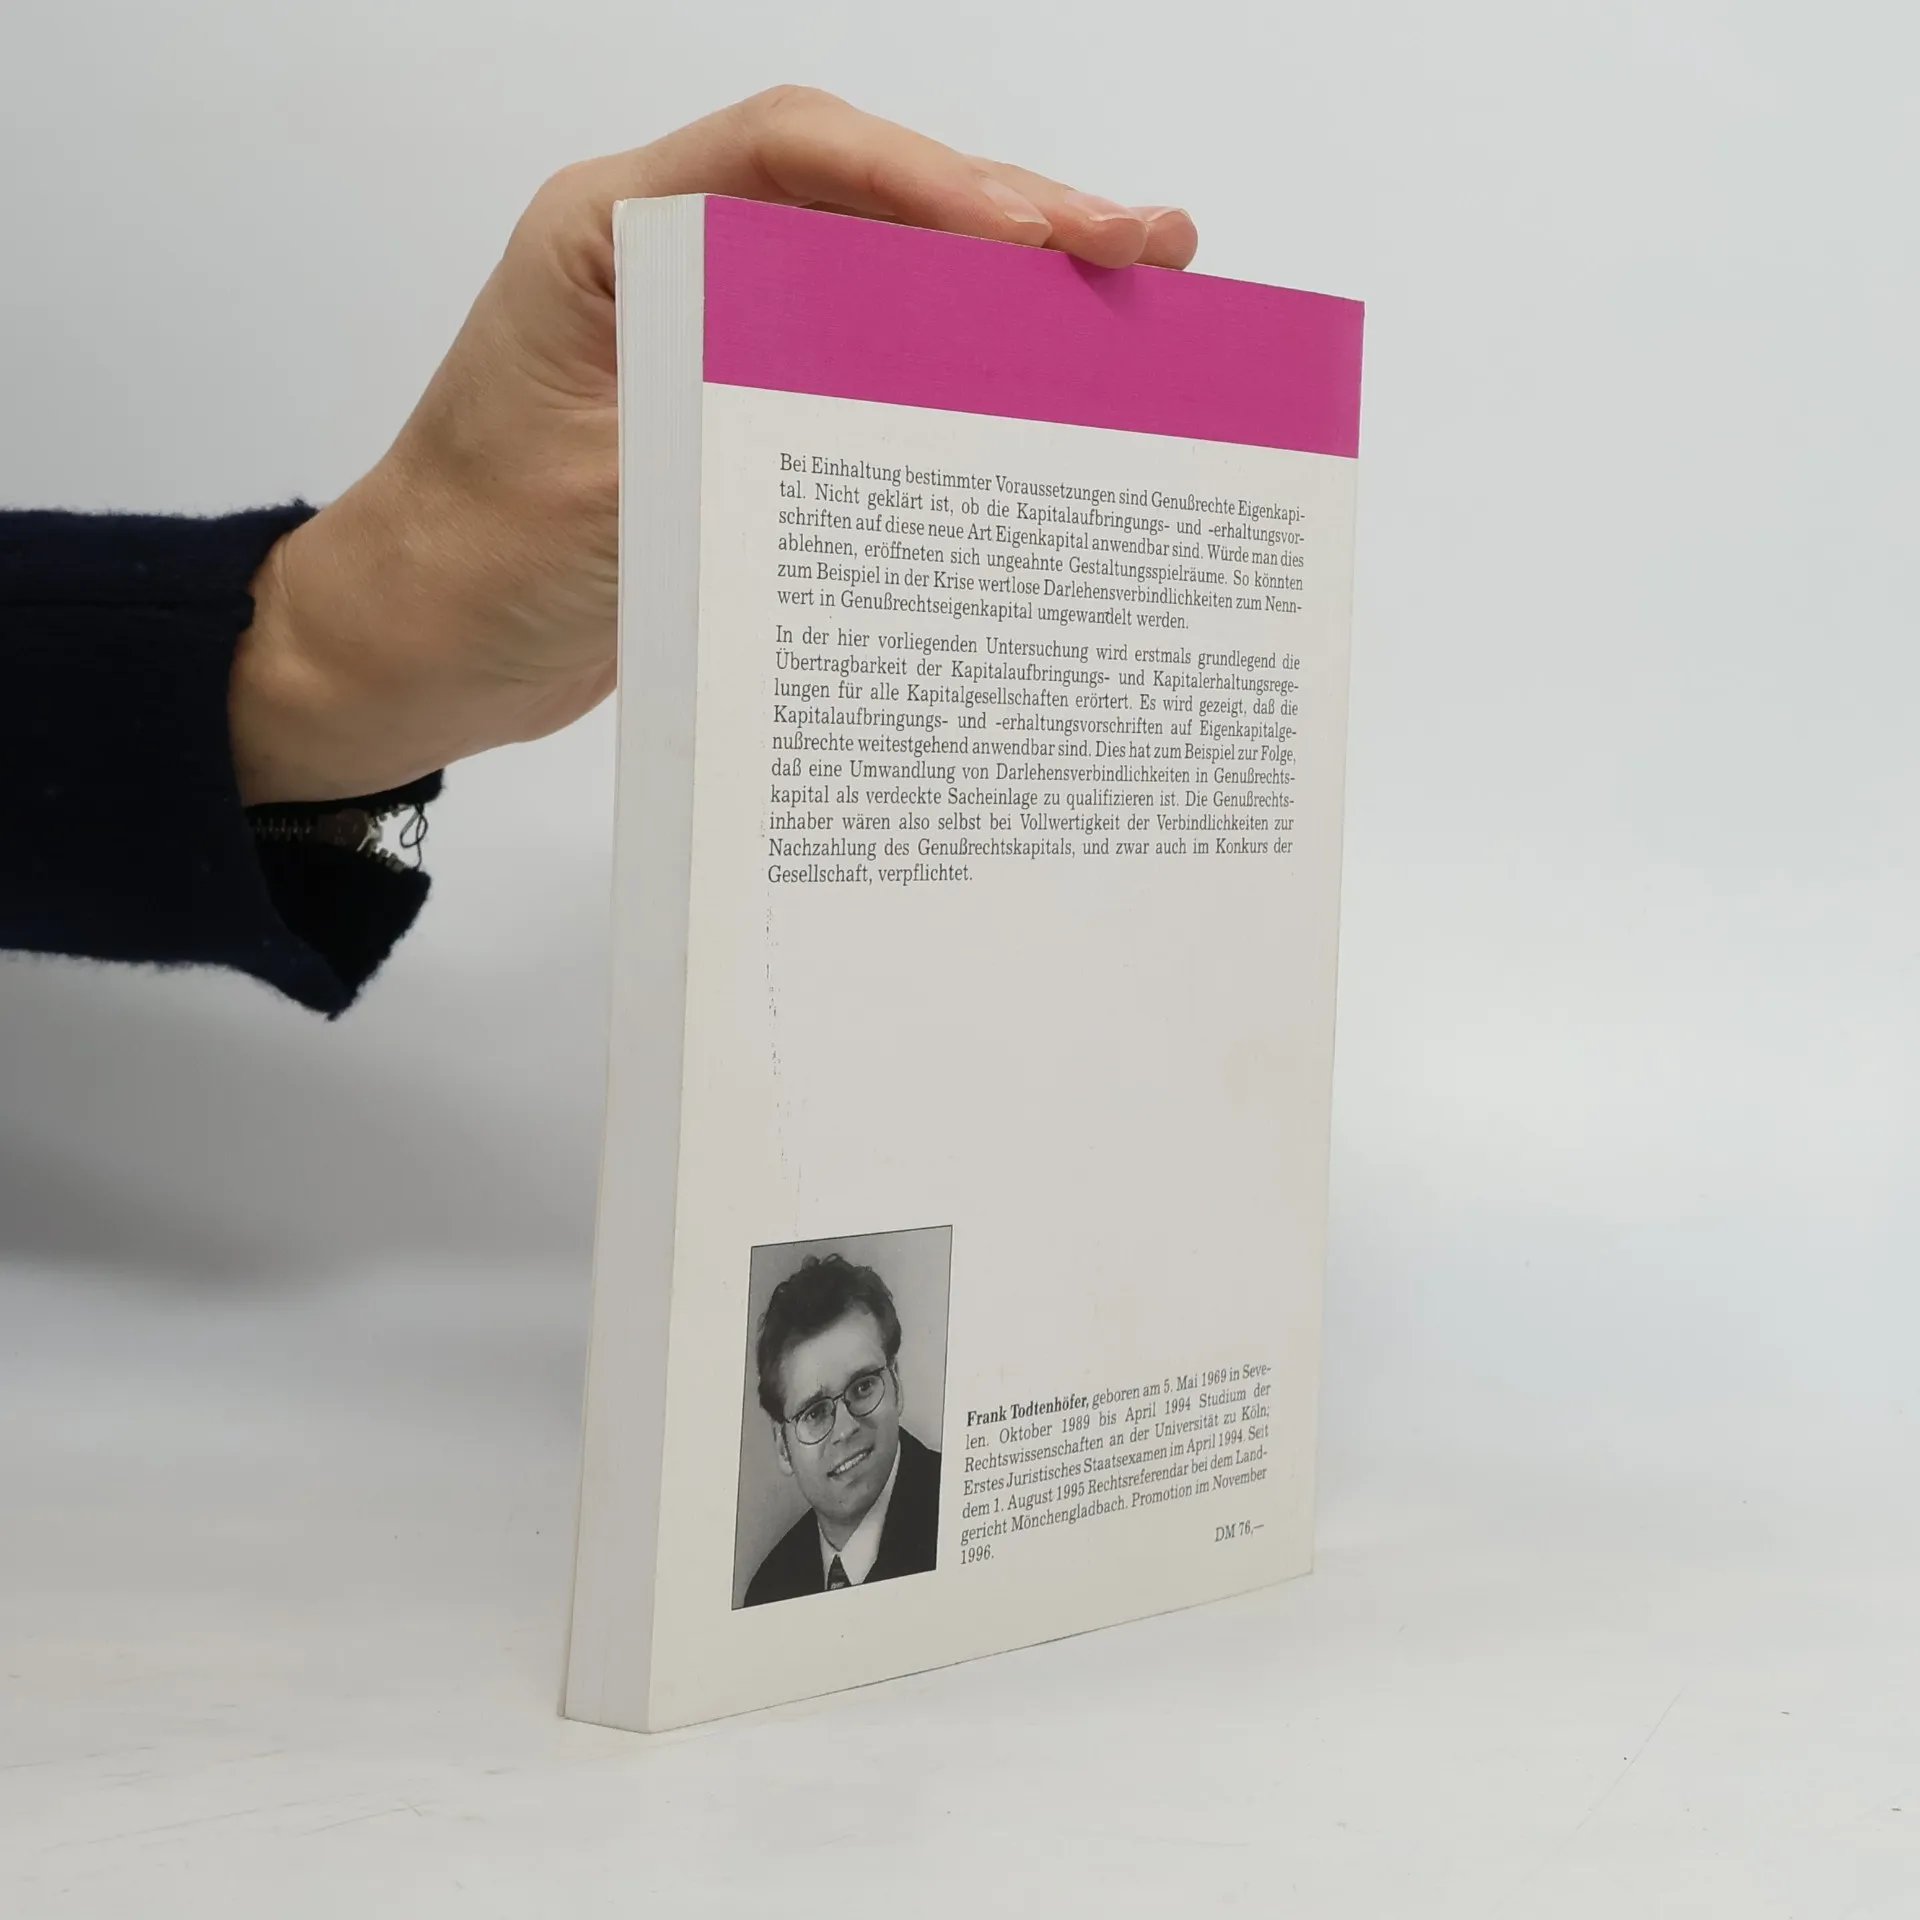
Bei Einhaltung bestimmter Voraussetzungen sind Genußrechte Eigenkapital. Nicht geklärt ist, ob die Kapitalaufbringungs- und -erhaltungsvorschriften auf diese neue Art Eigenkapital anwendbar sind. Würde man dies ablehnen, würden sich ungeahnte Gestaltungsspielräume eröffnen. So könnten zum Beispiel in der Krise wertlose Darlehensverbindlichkeiten zum Nennwert in Genußrechtseigenkapital umgewandelt werden. In der hier vorliegenden Untersuchung wird erstmals grundlegend die Übertragbarkeit der Kapitalaufbringungs- und Kapitalerhaltungsregelungen für alle Kapitalgesellschaften erörtert. Es wird gezeigt, daß die Kapitalaufbringungs- und - erhaltungsvorschriften auf Eigenkapitalgenußrechte weitestgehend anwendbar sind. Dies hat zum Beispiel zur Folge, daß eine Umwandlung von Darlehensverbindlichkeiten in Genußrechtskapital als verdeckte Sacheinlage zu qualifizieren ist. Die Genußrechtsinhaber wären also selbst bei Vollwertigkeit der Verbindlichkeiten zur Nachzahlung des Genußrechtskapitals und zwar auch im Konkurs der Gesellschaft verpflichtet.
Achat du livre
Steuer, Wirtschaft und Recht - 140: Die Übertragbarkeit der Grundsätze über Kapitalaufbringung und Kapitalerhaltung auf Genussrechte, Günter Sieben, Johannes Georg Bischoff, Norbert Herzig, Frank Todtenhöfer, Alfred Kiedermann
- Langue

- Année de publication
- 1997,
- État du livre
- Bon
- Prix
- 28,49 €
Modes de paiement
Personne n'a encore évalué .
- Titre
- Steuer, Wirtschaft und Recht - 140: Die Übertragbarkeit der Grundsätze über Kapitalaufbringung und Kapitalerhaltung auf Genussrechte
- Langue
- Allemand
- Auteurs
- Günter Sieben, Johannes Georg Bischoff, Norbert Herzig, Frank Todtenhöfer, Alfred Kiedermann
- Éditeur
- Eul
- Publié
- 1997
- Pages
- 217
- ISBN10
- 3890125492
- ISBN13
- 9783890125497
- Séries
- Mots clés
- Manuels universitaires
- Description
- Bei Einhaltung bestimmter Voraussetzungen sind Genußrechte Eigenkapital. Nicht geklärt ist, ob die Kapitalaufbringungs- und -erhaltungsvorschriften auf diese neue Art Eigenkapital anwendbar sind. Würde man dies ablehnen, würden sich ungeahnte Gestaltungsspielräume eröffnen. So könnten zum Beispiel in der Krise wertlose Darlehensverbindlichkeiten zum Nennwert in Genußrechtseigenkapital umgewandelt werden. In der hier vorliegenden Untersuchung wird erstmals grundlegend die Übertragbarkeit der Kapitalaufbringungs- und Kapitalerhaltungsregelungen für alle Kapitalgesellschaften erörtert. Es wird gezeigt, daß die Kapitalaufbringungs- und - erhaltungsvorschriften auf Eigenkapitalgenußrechte weitestgehend anwendbar sind. Dies hat zum Beispiel zur Folge, daß eine Umwandlung von Darlehensverbindlichkeiten in Genußrechtskapital als verdeckte Sacheinlage zu qualifizieren ist. Die Genußrechtsinhaber wären also selbst bei Vollwertigkeit der Verbindlichkeiten zur Nachzahlung des Genußrechtskapitals und zwar auch im Konkurs der Gesellschaft verpflichtet.